


 Tindak lanjut Pemerintah Kabupaten Merangin terhadap temuan BPK terkait pemanfaatan tanah milik daerah oleh Bank Jambi Cabang Bangko perlu dilihat secara menyeluruh. Persoalannya bukan hanya mengenai nilai aset, tetapi juga menyangkut bagaimana aset tersebut dimanfaatkan dan ditata sejak 2011.
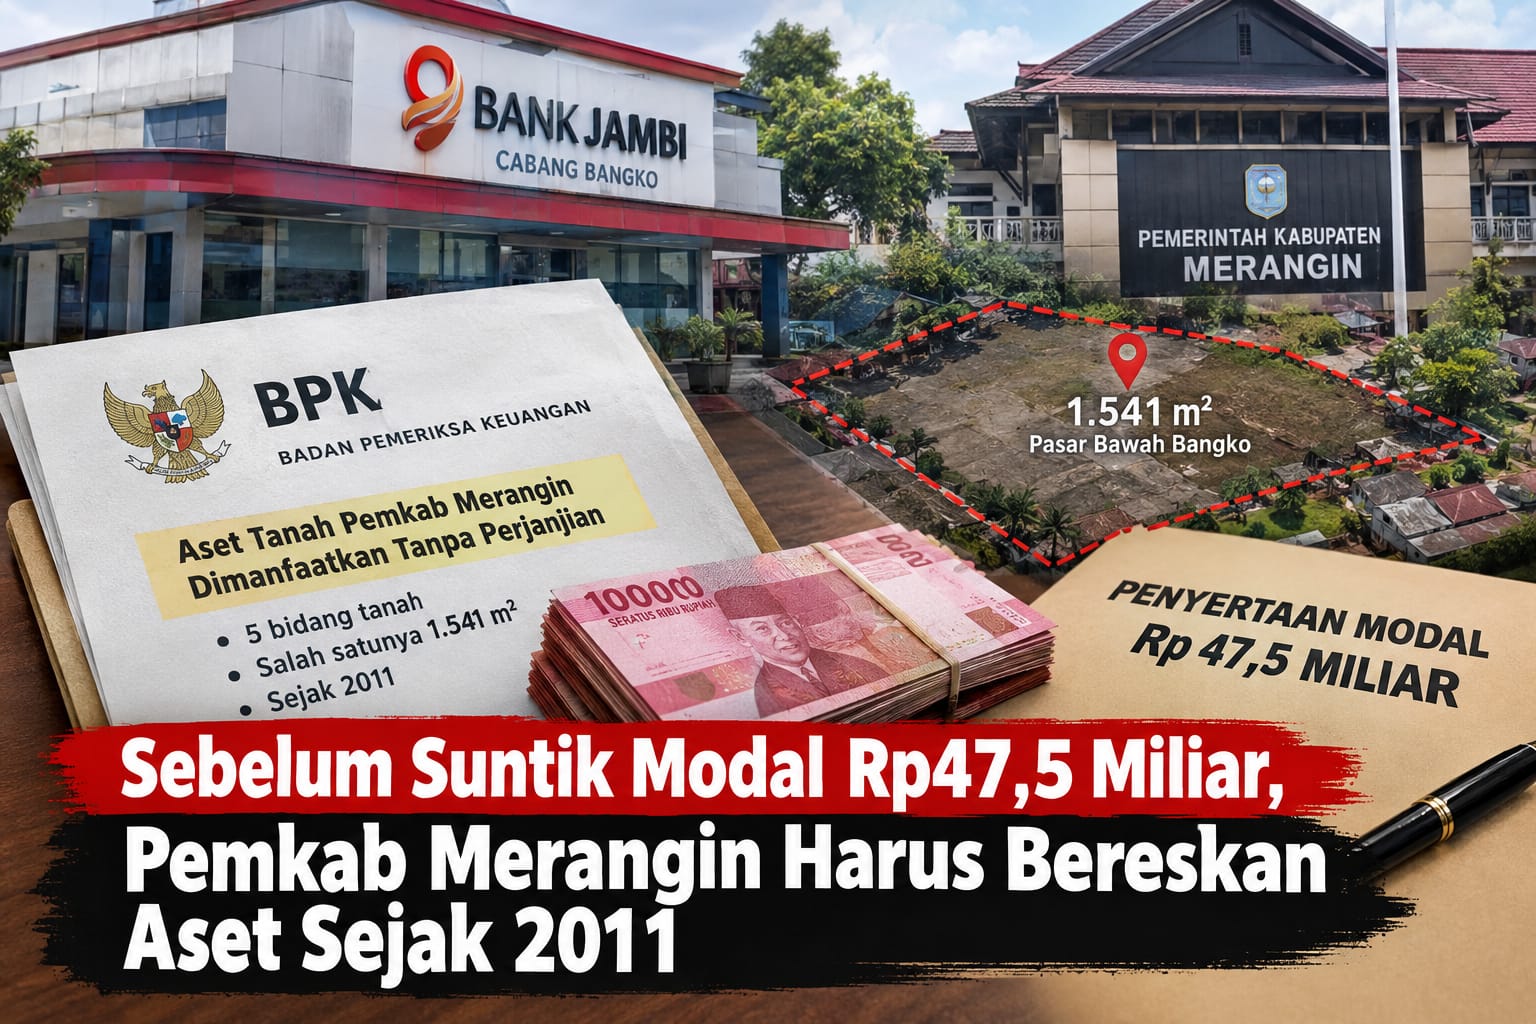
Berdasarkan LHP BPK, terdapat lima bidang tanah milik Pemkab Merangin yang dimanfaatkan pihak lain tanpa perjanjian. Salah satunya adalah tanah BPD Jambi seluas 1.541 meter persegi di Pasar Bawah Bangko.
Dalam LHP BPK disebutkan bahwa tanah tersebut merupakan aset tanah Pemkab Merangin yang dimanfaatkan Bank BPD Jambi Cabang Bangko sejak 2011. BPK juga mencatat bahwa atas pemanfaatan aset tersebut tidak terdapat perjanjian sewa.
Kondisi tersebut kemudian menimbulkan persoalan yang perlu dijelaskan secara terbuka. Sebab, di satu sisi tanah tersebut telah dimanfaatkan sejak 2011, sementara di sisi lain tidak terdapat perjanjian sewa sebagai dasar pemanfaatannya.
Sementara itu, pihak Bank Jambi menyampaikan bahwa bank tidak dapat melakukan pembayaran sewa karena tidak terdapat perjanjian sewa atas tanah tersebut.
Posisi pihak bank tersebut perlu ditempatkan dalam konteks temuan BPK. Artinya, Persoalan yang lebih mendasar adalah bagaimana Pemkab Merangin menata dan menyelesaikan status pemanfaatan aset tersebut.
Karena itu, langkah Pemkab Merangin yang meminta KPKNL melakukan penilaian terhadap tanah tersebut perlu diikuti dengan inventarisasi dan penelusuran riwayat aset sejak 2011.
Inventarisasi diperlukan untuk memastikan bagaimana aset tersebut tercatat dalam administrasi barang milik daerah, sejak kapan dimanfaatkan, bagaimana dasar pemanfaatannya, serta apakah selama periode tersebut pernah ada dokumen atau bentuk kerja sama lain yang berkaitan dengan pemanfaatan aset.
Karena itu, pemerintah daerah perlu berhati-hati dalam menentukan tindak lanjut. Setelah hasil penilaian KPKNL diperoleh, Pemkab Merangin harus menjelaskan dasar hukum dan mekanisme yang akan digunakan untuk menata pemanfaatan aset tersebut ke depan.
Pertanyaan yang kemudian patut diajukan adalah: jika aset daerah telah dimanfaatkan sejak 2011 tanpa perjanjian sewa, bagaimana pemerintah daerah memastikan bahwa seluruh riwayat pemanfaatan aset tersebut telah diinventarisasi dan tidak ada persoalan administrasi maupun hak daerah yang terabaikan?
Di sinilah pentingnya inventarisasi sejak 2011. Inventarisasi bukan untuk serta-merta menyimpulkan adanya kewajiban sewa selama 15 tahun, melainkan untuk memastikan seluruh riwayat aset dapat ditelusuri dan penyelesaiannya memiliki dasar hukum yang jelas.
Persoalan ini semakin relevan karena pada saat yang sama Pemkab Merangin mengusulkan penyertaan modal sebesar Rp47,5 miliar kepada Bank Jambi.
Penyertaan modal dan persoalan aset memang merupakan dua hal berbeda. Namun keduanya sama-sama berkaitan dengan tata kelola keuangan daerah. Pemerintah daerah perlu memastikan bahwa sebelum menambah modal kepada Bank Jambi, persoalan pemanfaatan aset daerah oleh bank tersebut juga telah ditata secara jelas.
DPRD Merangin juga memiliki ruang untuk menjalankan fungsi pengawasan. DPRD perlu meminta penjelasan mengenai hasil penilaian KPKNL, status pencatatan tanah seluas 1.541 meter persegi tersebut, dasar pemanfaatannya sejak 2011, serta langkah Pemkab Merangin dalam menindaklanjuti temuan BPK.
Yang perlu dicermati bukan sekadar apakah rekomendasi BPK telah ditindaklanjuti secara administratif. Lebih jauh, bagaimana pemerintah daerah memastikan aset tersebut tercatat dengan benar, riwayat pemanfaatannya sejak 2011 terdokumentasi, dan mekanisme pemanfaatannya ke depan sesuai dengan ketentuan yang berlaku.
Rp47,5 miliar merupakan uang daerah. Sementara tanah seluas 1.541 meter persegi tersebut merupakan aset Pemkab Merangin yang menurut LHP BPK telah dimanfaatkan Bank BPD Jambi Cabang Bangko sejak 2011 tanpa perjanjian sewa.
Maka sebelum suntikan modal baru diputuskan, sudah semestinya persoalan aset tersebut dibuat terang terlebih dahulu.
Penulis tidak langsung menyimpulkan adanya kewajiban pembayaran sejak 2011, tetapi dengan membuka riwayat aset, melakukan inventarisasi secara menyeluruh, menilai aset melalui mekanisme yang berlaku, serta menentukan dasar hukum pemanfaatannya ke depan.
Jangan sampai pemerintah daerah sibuk membicarakan modal baru, sementara aset daerah yang telah digunakan sejak 2011 masih menyisakan persoalan tata kelola yang belum sepenuhnya terang.
Pada akhirnya, tindak lanjut LHP BPK tidak cukup hanya ditandai dengan proses penilaian atau surat-menyurat. Yang lebih penting adalah adanya kepastian mengenai status aset, tertib administrasi, dasar pemanfaatan dan perlindungan terhadap kepentingan keuangan daerah.
Ade Hary Purnama Silitonga